Ketidakpedulian Pemilik Menjadi Peluang bagi Pemborosan, IPL Mahal, dan Merosotnya Harga Properti
Kehancuran nilai sebuah apartemen tidak selalu dimulai dari bangunan yang rusak, cat dinding yang mengelupas, atau lift yang sering bermasalah. Ada kehancuran yang berlangsung jauh lebih senyap, tetapi dampaknya bisa lebih fatal: kehancuran tata kelola keuangan akibat ketidakpedulian pemilik terhadap laporan keuangan P3SRS.
Ironisnya, di tengah besarnya nilai investasi yang mereka tanamkan dalam sebuah unit apartemen, tidak sedikit pemilik yang justru enggan membaca laporan keuangan organisasi yang mengelola kepentingan bersama mereka. Alasannya beragam. Ada yang merasa tidak memahami istilah akuntansi, ada yang menganggap laporan keuangan terlalu rumit, dan ada pula yang sebenarnya mampu membaca, tetapi malas meluangkan waktu.
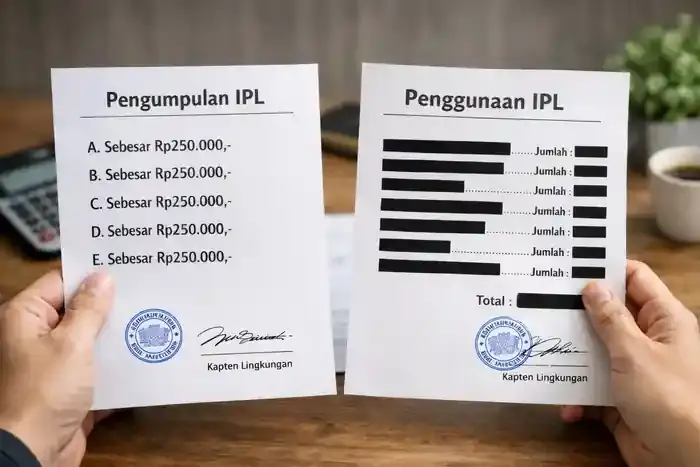
Padahal, laporan keuangan bukan sekadar tumpukan angka yang disusun untuk memenuhi kewajiban administrasi. Di dalamnya terdapat petunjuk mengenai ke mana uang penghuni mengalir, berapa besar biaya operasional yang dikeluarkan, bagaimana anggaran digunakan, dan apakah pengeluaran tersebut masuk akal dibandingkan dengan layanan yang diterima.
Ketika pemilik tidak mau membaca laporan keuangan, mereka sesungguhnya sedang menyerahkan salah satu instrumen pengawasan terpenting kepada orang-orang yang seharusnya mereka awasi.
Ketidaktahuan dan Kemalasan yang Mahal Harganya
Tidak semua pemilik apartemen harus menjadi akuntan untuk mengawasi keuangan P3SRS. Mereka tidak perlu menguasai seluruh standar akuntansi atau mampu menyusun laporan keuangan sendiri. Namun, mereka setidaknya perlu memiliki kemauan untuk membaca, bertanya, membandingkan, dan meminta penjelasan atas angka-angka yang tidak masuk akal.
Mengapa biaya pemeliharaan meningkat? Mengapa terdapat pengeluaran untuk kegiatan tertentu? Apakah kontrak vendor masih memberikan harga yang kompetitif? Apakah biaya yang dibebankan sesuai dengan pekerjaan yang benar-benar dilaksanakan?
Pertanyaan-pertanyaan semacam itu merupakan bagian mendasar dari pengawasan.
Masalahnya, ketika warga tidak membaca laporan keuangan, pertanyaan tersebut tidak pernah muncul. Angka-angka diterima begitu saja. Pengeluaran dianggap wajar karena tercantum dalam laporan. Kenaikan Iuran Pengelolaan Lingkungan (IPL) diterima sebagai sesuatu yang tidak terhindarkan, meskipun tidak semua pemilik mengetahui dasar perhitungannya.
Dalam situasi seperti ini, pengurus yang bekerja secara profesional memang kehilangan mitra pengawasan yang kritis. Sebaliknya, apabila terdapat oknum yang memiliki kepentingan pribadi, lemahnya pengawasan dapat membuka ruang lebih besar bagi keputusan yang tidak efisien, pengeluaran yang tidak tepat, bahkan penyalahgunaan wewenang.
Bukan berarti setiap pengurus yang tidak diawasi pasti melakukan penyimpangan. Namun, tata kelola yang sehat tidak boleh bergantung semata-mata pada kejujuran individu. Sistem pengawasan harus dibangun agar setiap pengeluaran dapat dipertanggungjawabkan.
Laporan Keuangan Bisa Terlihat Sehat, tetapi Menyembunyikan Persoalan
Ada satu hal yang perlu dipahami: membaca laporan keuangan saja belum tentu cukup untuk menemukan seluruh persoalan.
Laporan keuangan dapat disajikan secara rapi, terlihat profesional, dan bahkan menunjukkan posisi keuangan yang tampak sehat. Namun, tampilan yang meyakinkan tidak otomatis membuktikan bahwa seluruh pengeluaran telah dilakukan secara ekonomis, efisien, dan sesuai kepentingan pemilik.
Di sinilah kita perlu memahami apa yang dapat disebut sebagai kosmetik laporan keuangan, yaitu penyajian atau pengelompokan angka yang membuat kondisi keuangan terlihat lebih baik atau kurang mengkhawatirkan daripada substansi sebenarnya.
Kosmetik laporan keuangan tidak selalu berarti manipulasi atau tindak pidana. Penggunaan kebijakan akuntansi tertentu bisa saja sah. Namun, persoalan muncul ketika penyajian tersebut mengaburkan informasi penting, menyulitkan pembaca memahami kondisi sesungguhnya, atau menutupi persoalan yang seharusnya diketahui pemilik.
Misalnya, suatu pengeluaran dikelompokkan ke dalam akun yang terlalu umum sehingga sifat dan tujuannya sulit diketahui. Biaya proyek disajikan sebagai satu angka besar tanpa rincian pekerjaan. Pengeluaran rutin meningkat, tetapi tidak disertai penjelasan yang memadai mengenai perubahan lingkup pekerjaan atau kualitas layanan.
Dalam kondisi demikian, laporan keuangan mungkin tetap terlihat seimbang. Pemasukan dan pengeluaran tercatat. Saldo kas dapat dihitung. Akan tetapi, pertanyaan yang lebih penting belum tentu terjawab: apakah uang pemilik benar-benar digunakan untuk kepentingan mereka dengan cara yang paling efisien?
Karena itu, pengawasan tidak boleh berhenti pada laporan keuangan. Pemilik perlu melihat keterkaitan antara laporan keuangan, anggaran, kontrak vendor, bukti transaksi, realisasi pekerjaan, dan kualitas layanan yang diterima.
Angka yang tercatat belum tentu menjelaskan seluruh kenyataan di balik angka tersebut.
IPL Mahal Bukan Selalu Berarti Pelayanan Apartemen Berkualitas
Ketidakpedulian terhadap laporan keuangan dapat menimbulkan konsekuensi langsung terhadap besarnya IPL.
Pada dasarnya, biaya pengelolaan apartemen harus didasarkan pada kebutuhan yang dapat dijelaskan, anggaran yang masuk akal, serta pengeluaran yang dapat dipertanggungjawabkan. Besarnya IPL semestinya tidak ditentukan hanya karena pengurus mengusulkan kenaikan atau karena warga menganggap kenaikan tersebut sebagai hal biasa.
Apabila pengeluaran tidak diawasi, biaya operasional yang sebenarnya dapat ditekan berpotensi terus membengkak. Harga kontrak vendor mungkin tidak dievaluasi secara memadai. Pekerjaan tertentu dapat dilaksanakan tanpa perencanaan yang matang. Proyek dapat diusulkan tanpa analisis kebutuhan, perbandingan penawaran, atau evaluasi manfaat yang memadai.
Akibatnya, biaya pengelolaan meningkat, sedangkan kualitas pelayanan belum tentu mengalami perbaikan.
Lebih buruk lagi apabila pemilik hanya diminta membayar IPL tanpa memperoleh penjelasan yang transparan mengenai penggunaannya. Mereka menanggung konsekuensi finansial, tetapi kehilangan kemampuan untuk menilai apakah uang yang dikeluarkan sebanding dengan manfaat yang diterima.
Dalam jangka panjang, situasi seperti ini dapat menciptakan lingkaran masalah. Biaya pengelolaan meningkat, penghuni merasa terbebani, kepercayaan terhadap pengurus menurun, dan kemampuan pengelola untuk menjaga kualitas layanan semakin tertekan apabila biaya tinggi tersebut tidak diimbangi dengan pengelolaan yang efektif.
Proyek Tanpa Dasar yang Kuat Dapat Menjadi Beban Pemilik
Persoalan lain yang tidak kalah penting adalah pengeluaran untuk proyek.
Apartemen membutuhkan pemeliharaan dan perbaikan. Lift, pompa air, sistem kelistrikan, instalasi keselamatan kebakaran, jaringan air bersih, dan berbagai fasilitas lainnya memerlukan perhatian berkelanjutan. Tidak semua pengeluaran proyek dapat dihindari, dan tidak semua proyek bernilai besar merupakan pemborosan.
Namun, setiap proyek seharusnya memiliki dasar kebutuhan yang jelas.
Apa masalah yang hendak diselesaikan? Apakah pekerjaan tersebut mendesak? Apakah terdapat alternatif yang lebih ekonomis? Bagaimana kewajaran harga dibandingkan dengan penawaran pasar? Siapa yang memverifikasi pekerjaan? Apakah hasilnya sesuai dengan spesifikasi dan nilai kontrak?
Jika pertanyaan tersebut tidak diajukan, pemilik berisiko menanggung pengeluaran yang tidak memberikan manfaat sepadan.
Bahkan, proyek yang benar-benar diperlukan pun dapat menjadi terlalu mahal apabila proses pengadaan tidak kompetitif, spesifikasi tidak tepat, pengawasan lemah, atau kualitas pekerjaan tidak sesuai dengan biaya yang dibayarkan.
Inilah alasan pengawasan keuangan harus mencakup lebih dari sekadar pemeriksaan apakah suatu transaksi telah dicatat. Pengawasan juga perlu menilai alasan pengeluaran, kewajaran harga, proses pengambilan keputusan, dan hasil pekerjaan.
Uang yang keluar dari kas P3SRS pada akhirnya berasal dari kontribusi pemilik atau sumber pendapatan bersama lainnya. Setiap rupiah yang dibelanjakan secara tidak efisien mengurangi sumber daya yang seharusnya dapat digunakan untuk menjaga dan meningkatkan kualitas properti.
Biaya Pengelolaan yang Tinggi Dapat Meruntuhkan Nilai Jual dan Sewa
Di sinilah persoalan keuangan bertemu dengan persoalan investasi.
Pemilik apartemen umumnya berharap unit mereka dapat dihuni dengan nyaman, dijual dengan harga yang layak, atau disewakan dengan pendapatan yang menarik. Namun, nilai sebuah apartemen tidak hanya ditentukan oleh luas unit, lokasi, pemandangan, atau fasilitas yang tersedia.
Kondisi bangunan, kualitas pengelolaan, keamanan, kebersihan, reputasi lingkungan, dan besarnya biaya kepemilikan turut memengaruhi daya tariknya di pasar.
Bayangkan dua apartemen dengan lokasi dan fasilitas yang relatif sebanding. Apartemen pertama memiliki pengelolaan transparan, biaya operasional terkendali, dan pemeliharaan yang konsisten. Apartemen kedua memiliki IPL tinggi, pengeluaran yang sulit dijelaskan, serta fasilitas yang kualitasnya terus menurun.
Calon pembeli yang rasional tentu akan memperhitungkan perbedaan tersebut.
Bagi investor yang membeli untuk disewakan, IPL merupakan salah satu komponen biaya yang memengaruhi pendapatan bersih. Semakin besar biaya yang harus ditanggung pemilik, semakin kecil pendapatan sewa bersih yang tersisa apabila faktor lainnya tidak berubah.
Sementara itu, bagi calon pembeli yang hendak menghuni sendiri, biaya bulanan yang tinggi dapat mengurangi daya tarik unit, khususnya jika kualitas pelayanan tidak sebanding dengan biaya tersebut.
Jika kondisi itu berlangsung lama, apartemen dapat kehilangan daya saing dibandingkan properti sejenis. Pemilik mungkin harus menurunkan harga penawaran atau menerima pendapatan sewa yang lebih rendah agar unitnya tetap menarik bagi pasar.
Tentu saja, harga jual apartemen tidak ditentukan oleh IPL semata. Lokasi, kondisi pasar properti, usia bangunan, pasokan unit, akses transportasi, dan faktor ekonomi lainnya juga berpengaruh. Namun, pengelolaan keuangan yang buruk dapat memperparah tekanan terhadap nilai properti.
Pemilik yang mengabaikan pengawasan keuangan hari ini berisiko menanggung penurunan daya tarik investasi pada masa mendatang.
Pengawasan Bukan Hanya Tanggung Jawab Pengawas P3SRS
Sebagian pemilik mungkin beranggapan bahwa urusan keuangan sepenuhnya menjadi tanggung jawab pengurus dan pengawas P3SRS. Pandangan ini perlu diluruskan.
Pengurus memang memiliki tanggung jawab untuk mengelola organisasi dan keuangan sesuai ketentuan yang berlaku. Pengawas menjalankan fungsi pengawasan sesuai kewenangannya. Namun, pemilik juga perlu menggunakan haknya untuk memperoleh informasi, mengajukan pertanyaan, menghadiri forum pengambilan keputusan, dan mengevaluasi pertanggungjawaban pengelolaan melalui mekanisme yang tersedia.
Hal ini bukan berarti seluruh pemilik harus memeriksa setiap kuitansi atau terlibat dalam kegiatan operasional sehari-hari. Pengelolaan yang baik justru membutuhkan pembagian peran yang jelas.
Akan tetapi, pemilik perlu memastikan bahwa mekanisme pengawasan berjalan efektif dan informasi penting dapat diakses serta dipahami.
Apabila laporan keuangan sulit dimengerti, mintalah penjelasan. Jika terdapat kenaikan biaya yang signifikan, mintalah perbandingan dengan periode sebelumnya. Jika ada proyek bernilai besar, tanyakan dasar kebutuhan, proses pemilihan vendor, dan hasil evaluasinya.
Jika ditemukan ketidaksesuaian, mintalah klarifikasi melalui mekanisme resmi dan dokumentasikan persoalannya. Apabila terdapat indikasi pelanggaran, tindak lanjuti berdasarkan bukti, bukan sekadar dugaan atau prasangka.
Sikap kritis tidak sama dengan memusuhi pengurus. Justru, pengawasan yang objektif dapat melindungi pengurus yang bekerja dengan baik sekaligus membantu mengidentifikasi persoalan sebelum menjadi lebih besar.
Jangan Menunggu Apartemen Rusak untuk Mulai Peduli
Salah satu kekeliruan terbesar pemilik adalah baru bereaksi ketika masalah sudah terlihat secara fisik. Mereka mulai mempersoalkan pengelolaan ketika lift sering rusak, kebersihan memburuk, fasilitas tidak terawat, atau IPL meningkat tajam.
Padahal, sebagian masalah tersebut mungkin telah menunjukkan gejala sejak bertahun-tahun sebelumnya melalui pola pengeluaran, keputusan anggaran, atau lemahnya pengawasan terhadap kontrak pemeliharaan.
Kerusakan fisik sering kali merupakan gejala yang terlihat. Persoalan tata kelola keuangan dapat menjadi salah satu penyebab yang tidak terlihat.
Ketika dana pemeliharaan digunakan secara tidak efisien, pekerjaan pencegahan dapat terabaikan. Ketika proyek dilaksanakan tanpa perencanaan yang baik, biaya perbaikan berikutnya dapat meningkat. Ketika keputusan keuangan tidak transparan, kepercayaan penghuni dapat menurun dan kerja sama dalam menjaga lingkungan menjadi semakin sulit.
Karena itu, menjaga nilai apartemen tidak cukup dengan mengecat ulang dinding, memperbaiki lobi, atau memperbarui fasilitas yang terlihat oleh pengunjung. Apartemen juga membutuhkan tata kelola keuangan yang sehat, pengambilan keputusan yang bertanggung jawab, dan pemilik yang bersedia menjalankan fungsi pengawasannya.
Pada akhirnya, laporan keuangan bukan sekadar dokumen tahunan yang dibagikan untuk kemudian dilupakan. Laporan tersebut merupakan salah satu alat untuk menilai apakah pengelolaan properti berjalan sesuai kepentingan bersama.
Apartemen tidak selalu kehilangan nilainya karena kekurangan uang. Dalam beberapa keadaan, apartemen justru kehilangan daya saing karena uang yang tersedia tidak dikelola secara efektif, sementara pemiliknya tidak cukup peduli untuk mempertanyakan penggunaannya.
Jangan sampai pemilik baru menyadari pentingnya pengawasan setelah IPL semakin mahal, fasilitas semakin buruk, dan unit mereka semakin sulit dijual atau disewakan dengan harga yang diharapkan.
Sebab, ketika ketidakpedulian telah menjadi kebiasaan, pemborosan dapat dianggap sebagai kewajaran, biaya tinggi dapat dianggap sebagai keniscayaan, dan kemerosotan kualitas pengelolaan dapat berlangsung tanpa perlawanan berarti.
Pada saat itu, yang menanggung akibatnya bukan hanya pengurus atau pengawas yang gagal menjalankan perannya. Yang paling dirugikan adalah para pemilik itu sendiri.
Dan sering kali, kerugian terbesar justru dialami oleh mereka yang merasa tidak perlu membaca laporan keuangan karena menganggap urusan tersebut bukan urusan mereka.
Baca artikel lainnya juga: